 Accueil
 Accueil
 Envoyer à un ami
 Version imprimable
 Partager


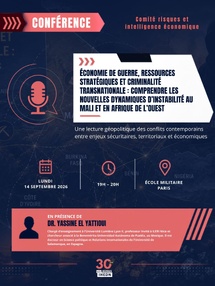
Tribune issue de la conférence « Économie de guerre, ressources stratégiques et criminalité transnationale : comprendre les nouvelles dynamiques d’instabilité au Mali et en Afrique de l’Ouest », prononcée à l’École Militaire de Paris le lundi 14 septembre 2026, à l’invitation du groupe Les Jeunes IHEDN.
Le Mali offre aujourd’hui l’image d’une souveraineté paradoxale. Bamako revendique avec force son autonomie stratégique, diversifie ses partenariats et entend réduire les formes de dépendance héritées des architectures sécuritaires antérieures. Pourtant, l’État demeure inséré dans des dépendances matérielles difficiles à contourner : enclavement géographique, importations énergétiques, concentration des recettes d’exportation, besoin de corridors régionaux et recours à des fournisseurs extérieurs de sécurité. La souveraineté politique proclamée ne se confond donc pas automatiquement avec l’autonomie stratégique réelle. Cette distinction constitue le fil directeur de l’analyse.
L’or : richesse nationale, rente stratégique et vulnérabilité

L’or est le meilleur révélateur de cette contradiction. Selon le FMI, les exportations d’or représentaient 19 % du PIB malien en 2024, tandis que les exportations totales de biens atteignaient 24,1 % du PIB : l’or constituait ainsi près de quatre cinquièmes de la valeur des exportations de marchandises. Le rapport ITIE Mali 2024, publié en mars 2026, chiffre pour sa part la production déclarée à 54,88 tonnes et estime la valeur de l’or brut à 1 632 milliards de francs CFA, soit 94,9 % de la valeur de la production extractive recensée.
Cette centralité transforme la mine en objet de souveraineté, mais aussi en point de fragilité. Le différend entre l’État malien et Barrick autour du complexe Loulo-Gounkoto a montré qu’une confrontation fiscale ou réglementaire avec un opérateur majeur peut rapidement devenir une question macroéconomique. Le FMI rappelait en 2025 que ce producteur représentait environ 30 % de la production annuelle et que l’arrêt de ses activités pesait sur les perspectives minières.
Autrement dit, la ressource qui donne à l’État une capacité de négociation est aussi celle dont l’interruption affecte les recettes, les exportations et les équilibres extérieurs.
Il faut donc dépasser l’opposition simpliste entre « souveraineté » et « dépendance ». Une politique de reprise de contrôle des ressources peut accroître la capacité de l’État à négocier la rente ; elle ne supprime ni les contraintes techniques, ni les besoins d’investissement, ni la nécessité de sécuriser les sites et les routes d’exportation. Dans une économie de guerre, le contrôle d’une mine ne vaut pleinement que si l’on contrôle également la route, l’énergie, la fiscalité, le financement et l’accès au marché.
Cette centralité transforme la mine en objet de souveraineté, mais aussi en point de fragilité. Le différend entre l’État malien et Barrick autour du complexe Loulo-Gounkoto a montré qu’une confrontation fiscale ou réglementaire avec un opérateur majeur peut rapidement devenir une question macroéconomique. Le FMI rappelait en 2025 que ce producteur représentait environ 30 % de la production annuelle et que l’arrêt de ses activités pesait sur les perspectives minières.
Autrement dit, la ressource qui donne à l’État une capacité de négociation est aussi celle dont l’interruption affecte les recettes, les exportations et les équilibres extérieurs.
Il faut donc dépasser l’opposition simpliste entre « souveraineté » et « dépendance ». Une politique de reprise de contrôle des ressources peut accroître la capacité de l’État à négocier la rente ; elle ne supprime ni les contraintes techniques, ni les besoins d’investissement, ni la nécessité de sécuriser les sites et les routes d’exportation. Dans une économie de guerre, le contrôle d’une mine ne vaut pleinement que si l’on contrôle également la route, l’énergie, la fiscalité, le financement et l’accès au marché.
De Wagner à Africa Corps : la sécurité comme marché multipolaire
La recomposition militaire illustre la même logique. Après le retrait français et la fin de Barkhane au Mali en 2022, Bamako n’a pas cessé de rechercher des soutiens extérieurs : il en a changé la nature et les fournisseurs. Wagner a d’abord incarné cette rupture. En 2025, Africa Corps a repris officiellement l’essentiel du dispositif russe. Cette transformation a renforcé la dimension étatique de la présence russe, tout en conservant une logique transactionnelle articulant assistance militaire, formation, protection du régime et accès politique.
Or, les événements de 2026 rappellent les limites de toute substitution mécanique de partenaire. Des offensives insurgées et indépendantistes ont mis sous pression les forces maliennes et leurs alliés russes ; en juin 2026, Le Monde décrivait Africa Corps comme confronté à de sérieuses difficultés opérationnelles, tandis que de nouvelles attaques contre des convois étaient signalées en juillet.[3] Le changement de fournisseur de sécurité n’équivaut donc pas à une résolution structurelle du conflit.
Le phénomène dépasse la Russie. La Turquie, les États-Unis, l’Inde et d’autres acteurs proposent équipements, drones, renseignement, formation ou coopération industrielle. Le Sahel entre ainsi dans un « marché de sécurité » pluralisé. Cette diversification peut augmenter la marge de négociation des gouvernements, mais elle produit aussi des systèmes d’armes hétérogènes, des doctrines concurrentes et des problèmes d’interopérabilité. La multipolarité offre davantage d’options ; elle ne garantit pas une meilleure gouvernance de la sécurité.
Or, les événements de 2026 rappellent les limites de toute substitution mécanique de partenaire. Des offensives insurgées et indépendantistes ont mis sous pression les forces maliennes et leurs alliés russes ; en juin 2026, Le Monde décrivait Africa Corps comme confronté à de sérieuses difficultés opérationnelles, tandis que de nouvelles attaques contre des convois étaient signalées en juillet.[3] Le changement de fournisseur de sécurité n’équivaut donc pas à une résolution structurelle du conflit.
Le phénomène dépasse la Russie. La Turquie, les États-Unis, l’Inde et d’autres acteurs proposent équipements, drones, renseignement, formation ou coopération industrielle. Le Sahel entre ainsi dans un « marché de sécurité » pluralisé. Cette diversification peut augmenter la marge de négociation des gouvernements, mais elle produit aussi des systèmes d’armes hétérogènes, des doctrines concurrentes et des problèmes d’interopérabilité. La multipolarité offre davantage d’options ; elle ne garantit pas une meilleure gouvernance de la sécurité.
La criminalité transnationale : une infrastructure parallèle de pouvoir
À cette économie officielle s’ajoute une économie clandestine qui ne constitue pas une périphérie du conflit, mais l’un de ses environnements structurants. L’ONUDC souligne que l’Afrique de l’Ouest reste un espace de transbordement majeur pour la cocaïne produite en Amérique du Sud et destinée notamment aux marchés européens. Dans le Sahel, les saisies sont passées d’une moyenne de 13 kg par an entre 2015 et 2020 à 1 466 kg en 2022 ; plus de 2,3 tonnes avaient déjà été saisies en Mauritanie au moment de la rédaction des données pour 2023.
Un document des Nations unies publié en 2025 confirme la persistance de saisies substantielles et l’association de groupes criminels régionaux avec des réseaux étrangers. Ces chiffres doivent être maniés avec prudence : une saisie prouve l’interception d’un flux, pas l’identité de tous ceux qui le financent, le protègent ou en bénéficient. Mais ils révèlent une infrastructure criminelle suffisamment robuste pour exploiter la porosité des frontières, la fragmentation territoriale et la faiblesse des administrations périphériques. Les trafics créent des revenus, achètent des protections, financent des réseaux locaux et peuvent modifier les rapports de force sans se confondre automatiquement avec les organisations jihadistes.
C’est ici que la notion d’économie de guerre prend tout son sens. Elle ne désigne pas seulement le financement direct d’un groupe armé. Elle englobe la taxation informelle, la protection des routes, le contrôle de points de passage, la contrebande, les prélèvements sur les activités extractives et les arrangements entre acteurs licites et illicites. Dans les espaces où l’État ne peut garantir durablement la circulation, celui qui sécurise ou menace le corridor acquiert une capacité politique.
Un document des Nations unies publié en 2025 confirme la persistance de saisies substantielles et l’association de groupes criminels régionaux avec des réseaux étrangers. Ces chiffres doivent être maniés avec prudence : une saisie prouve l’interception d’un flux, pas l’identité de tous ceux qui le financent, le protègent ou en bénéficient. Mais ils révèlent une infrastructure criminelle suffisamment robuste pour exploiter la porosité des frontières, la fragmentation territoriale et la faiblesse des administrations périphériques. Les trafics créent des revenus, achètent des protections, financent des réseaux locaux et peuvent modifier les rapports de force sans se confondre automatiquement avec les organisations jihadistes.
C’est ici que la notion d’économie de guerre prend tout son sens. Elle ne désigne pas seulement le financement direct d’un groupe armé. Elle englobe la taxation informelle, la protection des routes, le contrôle de points de passage, la contrebande, les prélèvements sur les activités extractives et les arrangements entre acteurs licites et illicites. Dans les espaces où l’État ne peut garantir durablement la circulation, celui qui sécurise ou menace le corridor acquiert une capacité politique.
Algérie, Mali et Russie : la géographie finit toujours par revenir

La relation avec l’Algérie montre également que la diplomatie sahélienne ne peut s’affranchir de la géographie. La crise ouverte en 2025 après la destruction d’un drone malien près de la frontière avait conduit au rappel des ambassadeurs et à la fermeture des espaces aériens. Pourtant, le 10 juillet 2026, Bamako et Alger ont engagé une normalisation avec retour des ambassadeurs et réouverture des espaces aériens. Plusieurs analyses ont souligné le rôle du Niger et l’intérêt de Moscou à une désescalade entre deux partenaires importants.
L’Algérie demeure incontournable par sa frontière de 1300km avec avec le Mali, ses réseaux historiques dans le Nord et son poids énergétique. Bamako peut contester son influence ; il ne peut abolir l’interdépendance. La rupture autour de l’Accord de paix de 2015 a réduit la centralité politique d’Alger, mais n’a pas supprimé les enjeux frontaliers, touaregs, commerciaux et énergétiques qui structurent la relation.
Cette normalisation ne signifie pas un retour à l’architecture antérieure. Elle illustre plutôt une diplomatie plus transactionnelle, où les États cherchent à maintenir plusieurs canaux simultanément. La Russie, loin de remplacer entièrement l’Algérie, peut avoir intérêt à préserver une relation fonctionnelle entre Alger et Bamako. La multipolarité sahélienne se construit donc moins par substitution totale que par superposition de dépendances.
L’Algérie demeure incontournable par sa frontière de 1300km avec avec le Mali, ses réseaux historiques dans le Nord et son poids énergétique. Bamako peut contester son influence ; il ne peut abolir l’interdépendance. La rupture autour de l’Accord de paix de 2015 a réduit la centralité politique d’Alger, mais n’a pas supprimé les enjeux frontaliers, touaregs, commerciaux et énergétiques qui structurent la relation.
Cette normalisation ne signifie pas un retour à l’architecture antérieure. Elle illustre plutôt une diplomatie plus transactionnelle, où les États cherchent à maintenir plusieurs canaux simultanément. La Russie, loin de remplacer entièrement l’Algérie, peut avoir intérêt à préserver une relation fonctionnelle entre Alger et Bamako. La multipolarité sahélienne se construit donc moins par substitution totale que par superposition de dépendances.
Gazoducs et corridors : la bataille silencieuse de la centralité
Les grands projets gaziers donnent à cette compétition une dimension continentale. Le Trans-Saharan Gas Pipeline (TSGP), reliant le Nigeria au Niger puis à l’Algérie, a franchi une étape concrète le 4 juin 2026 avec le lancement officiel des travaux du tronçon algérien à Adrar. Sonatrach présente ce corridor comme une infrastructure stratégique reliant la frontière nigérienne au réseau gazier algérien et, au-delà, à la Méditerranée.
Parallèlement, le Gazoduc Africain Atlantique (AAGP) Nigeria-Maroc a connu une avancée institutionnelle majeure le 19 juillet 2026 avec la signature à Freetown de l’accord intergouvernemental par les États membres de la CEDEAO. L’ONHYM indique que le projet doit desservir treize pays de la façade atlantique et bénéficier également aux États sahéliens enclavés grâce à des interconnexions régionales. Les études d’ingénierie détaillées sont annoncées comme achevées et les prochaines étapes portent notamment sur la société de projet et l’autorité de gouvernance.
Il serait réducteur de présenter ces deux projets comme un simple duel algéro-marocain. Ils matérialisent deux géographies de l’intégration : l’une saharienne et méditerranéenne, l’autre atlantique et ouest-africaine. Pour le Mali, pays enclavé, l’enjeu est considérable. L’accès futur à des corridors énergétiques, routiers et commerciaux peut modifier le coût de l’enclavement et créer de nouvelles interdépendances. La véritable compétition porte donc sur la centralité : qui organise les flux, fixe les normes, finance les infrastructures et devient le passage obligé entre ressources africaines, marchés régionaux et débouchés internationaux ?
Parallèlement, le Gazoduc Africain Atlantique (AAGP) Nigeria-Maroc a connu une avancée institutionnelle majeure le 19 juillet 2026 avec la signature à Freetown de l’accord intergouvernemental par les États membres de la CEDEAO. L’ONHYM indique que le projet doit desservir treize pays de la façade atlantique et bénéficier également aux États sahéliens enclavés grâce à des interconnexions régionales. Les études d’ingénierie détaillées sont annoncées comme achevées et les prochaines étapes portent notamment sur la société de projet et l’autorité de gouvernance.
Il serait réducteur de présenter ces deux projets comme un simple duel algéro-marocain. Ils matérialisent deux géographies de l’intégration : l’une saharienne et méditerranéenne, l’autre atlantique et ouest-africaine. Pour le Mali, pays enclavé, l’enjeu est considérable. L’accès futur à des corridors énergétiques, routiers et commerciaux peut modifier le coût de l’enclavement et créer de nouvelles interdépendances. La véritable compétition porte donc sur la centralité : qui organise les flux, fixe les normes, finance les infrastructures et devient le passage obligé entre ressources africaines, marchés régionaux et débouchés internationaux ?
La question décisive : diversification ou autonomie stratégique ?
Le Sahel de 2026 n’est plus celui des années 2010. La centralité française a reculé, la Russie a accru sa présence, la Turquie s’est imposée comme fournisseur militaire, les puissances régionales défendent leurs corridors, et les États sahéliens revendiquent davantage de latitude diplomatique. Cette transformation est réelle. Mais elle ne doit pas être confondue avec une disparition des dépendances.
L’autonomie stratégique ne se mesure pas au nombre de partenaires disponibles, mais à la capacité d’un État à arbitrer entre eux sans qu’un fournisseur, une rente ou un corridor puisse bloquer ses fonctions essentielles. Elle suppose une administration fiscale efficace, une gouvernance extractive transparente, des infrastructures résilientes, une coopération transfrontalière et une capacité nationale à contrôler les économies illicites. Sans ces éléments, la diversification extérieure peut déplacer la dépendance plus qu’elle ne la supprimer.
C’est pourquoi la crise malienne doit être comprise comme une crise systémique de contrôle des territoires, des ressources et des flux. Les groupes armés combattent pour des espaces ; les réseaux criminels exploitent des routes ; les États négocient des rentes ; les puissances extérieures offrent sécurité, capitaux ou infrastructures ; les populations, elles, supportent le coût de l’insécurité et de la fragmentation. La stabilisation ne pourra donc pas être seulement militaire. Elle devra reconnecter sécurité, économie politique, gouvernance territoriale et intégration régionale.
La question prospective devient alors centrale : la multipolarisation du Sahel permettra-t-elle aux États africains de convertir la concurrence entre partenaires en véritable autonomie stratégique, ou produira-t-elle simplement une diversification des dépendances extérieures ? L’avenir du Mali dépendra moins du choix exclusif d’un protecteur que de sa capacité à transformer les ressources et les corridors en instruments de souveraineté durable.
L’autonomie stratégique ne se mesure pas au nombre de partenaires disponibles, mais à la capacité d’un État à arbitrer entre eux sans qu’un fournisseur, une rente ou un corridor puisse bloquer ses fonctions essentielles. Elle suppose une administration fiscale efficace, une gouvernance extractive transparente, des infrastructures résilientes, une coopération transfrontalière et une capacité nationale à contrôler les économies illicites. Sans ces éléments, la diversification extérieure peut déplacer la dépendance plus qu’elle ne la supprimer.
C’est pourquoi la crise malienne doit être comprise comme une crise systémique de contrôle des territoires, des ressources et des flux. Les groupes armés combattent pour des espaces ; les réseaux criminels exploitent des routes ; les États négocient des rentes ; les puissances extérieures offrent sécurité, capitaux ou infrastructures ; les populations, elles, supportent le coût de l’insécurité et de la fragmentation. La stabilisation ne pourra donc pas être seulement militaire. Elle devra reconnecter sécurité, économie politique, gouvernance territoriale et intégration régionale.
La question prospective devient alors centrale : la multipolarisation du Sahel permettra-t-elle aux États africains de convertir la concurrence entre partenaires en véritable autonomie stratégique, ou produira-t-elle simplement une diversification des dépendances extérieures ? L’avenir du Mali dépendra moins du choix exclusif d’un protecteur que de sa capacité à transformer les ressources et les corridors en instruments de souveraineté durable.
Références
Simonis, F. (2015). L’Empire du Mali d’hier à aujourd’hui. Cahiers d’histoire. Revue d’histoire critique, (128), 71-86.
Pouponneau, F. (2025). Le champ international comme arbitre des luttes nationales: Le cas de l’intervention française au Mali. Gouvernement et action publique, 14(1), 79-105.
Schmitt, O. (2026). La France, toujours une puissance diplomatique?. Pouvoirs, 198(3), 123-134.
Spearin, C. (2024). Russia’s Wagner Group/Africa Corps: an authoritarian conflict management examination.
Conflict, Security & Development, 24(5), 479-499.
Kohnert, D. (2023). Perspectives d'exportation de GNL et d'hydrogène de l'Afrique subsaharienne vers l'UE.
Machrouh, J. (2022). Pourquoi l’Europe a-t-elle un intérêt stratégique dans la réalisation du Gazoduc Nigeria-Maroc? (No. 2219). Policy Center for the New South.
A propos de l'auteur
Dr. Yassine El Yattioui
Docteur en Science Politique et Relations Internationales à l'Université de Salamanque (Espagne)
Enseignant-chercheur à l'Université Lumière Lyon II (France)
Chercheur associé à la Benemérita Universidad Autónoma de Puebla - BUAP (Mexique)

Keywords
#Sovereignty #Mali2026 #Sahel #WarEconomy #AfricaCorps #MaliGold #Geopolitics #GasPipeline #Security #Instability